2024年乳制品行業產業鏈全景梳理及區域熱力地圖
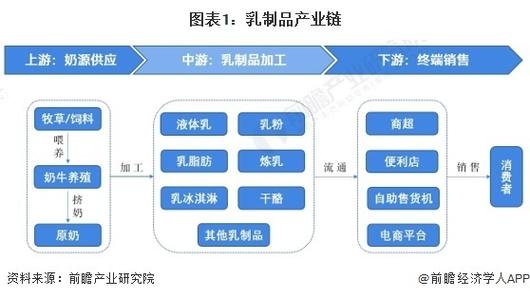
2024年,中國乳制品行業在消費復蘇、成本波動與結構升級的多重因素交織下,產業鏈各環節呈現出新的競爭格局。從上游牧草種植、奶牛養殖,到中游乳品加工,再到下游流通與終端消費,一條覆蓋全國、區域特征鮮明的產業鏈正在加速重構。
上游:奶源基地的集約化與區域分化
上游養殖環節是乳制品行業的根基。2024年,國內奶牛存欄量延續溫和調整態勢,規模化牧場占比進一步提升,內蒙古、河北、寧夏、黑龍江等地憑借黃金奶源帶優勢,繼續占據上游重鎮地位。其中,內蒙古呼倫貝爾、錫林郭勒及河北壩上地區集中了全國最主要的規模化牧場群。受飼料成本高位運行和原奶價格階段性下行影響,中小養殖戶加速退出,頭部乳企通過參股、自建等方式強化奶源掌控,產業鏈上游的集約化程度顯著提高。
中游:加工環節的雙寡頭與區域乳企并存
中游乳制品加工是產業鏈的價值核心。2024年,伊利、蒙牛 continues 穩居常溫奶與低溫奶市場的第一梯隊,前者在液奶、奶粉、冷飲等領域全面布局,后者則在鮮奶、奶酪等細分賽道持續加碼。與此光明、新乳業、三元、君樂寶等區域龍頭依托本地供應鏈和渠道壁壘,在低溫鮮奶、區域特色乳品上構筑差異化優勢。值得關注的是,奶酪、黃油、稀奶油等深加工品類保持高速增長,成為加工環節新的利潤增長點。產業鏈中游的競爭已從單純的規模擴張轉向品類創新與供應鏈效率之爭。
下游:渠道碎片化與消費分級
下游流通環節在2024年呈現出明顯的分化與融合。傳統商超渠道增速放緩,而即時零售、社區團購、直播電商等新渠道快速滲透,低溫奶“最后一公里”冷鏈配送能力成為區域乳企的關鍵護城河。消費端呈現出“基礎白奶穩中有升、高端功能性乳品擴容、奶酪及休閑乳品爆發”的分層特征。華東、華南地區由于人口密集、消費力強,是高端乳品和低溫鮮奶的核心市場;而華北、東北則以常溫奶和性價比產品為主。
區域熱力地圖:北方奶源、南方消費
從2024年乳制品產業鏈區域熱力分布來看,大致呈現“北方奶源、東部加工、南方消費”的空間格局。內蒙古、河北、寧夏、黑龍江、新疆五個省區貢獻了全國近六成的生鮮乳產量,是上游熱力最高的區域。加工環節則以內蒙古、河北、山東、河南、江蘇、廣東等地為核心,其中內蒙古、河北依托奶源與龍頭乳企形成加工高地。消費熱力圖上,廣東、江蘇、浙江、山東、四川等人口大省和消費強省是乳制品終端銷售的主戰場,廣東尤其低溫鮮奶和奶酪消費領跑全國。
放眼全國,山東、河南既是養殖大省也是消費大省,產業鏈縱向整合能力突出;寧夏、甘肅在政策和土地資源支撐下,正快速崛起為新的奶源增長極;而粵港澳大灣區、長三角城市群則持續拉動高端乳品需求。可以預見,2024年的乳制品產業鏈競爭,不再是單一環節的較量,而是從牧場到餐桌、從北方到南方的系統性比拼。誰能在黃金奶源帶夯實基礎、在核心消費區打磨產品和冷鏈、在區域特色上做深文章,誰就能在新一輪周期中占據主動。
如若轉載,請注明出處:http://m.longfeity.com/product/39.html
更新時間:2026-10-18 01:41:20